

2026-09-16
近几日,铜价上涨的消息持续刷屏。
9月8日,沪铜主力合约站上11万元/吨,LME铜价触及14700美元/吨,双双刷新历史纪录。铜,这个被称作“铜博士”的工业金属之王,正以一场历史性的价格狂飙,直接推高家电行业的制造成本。
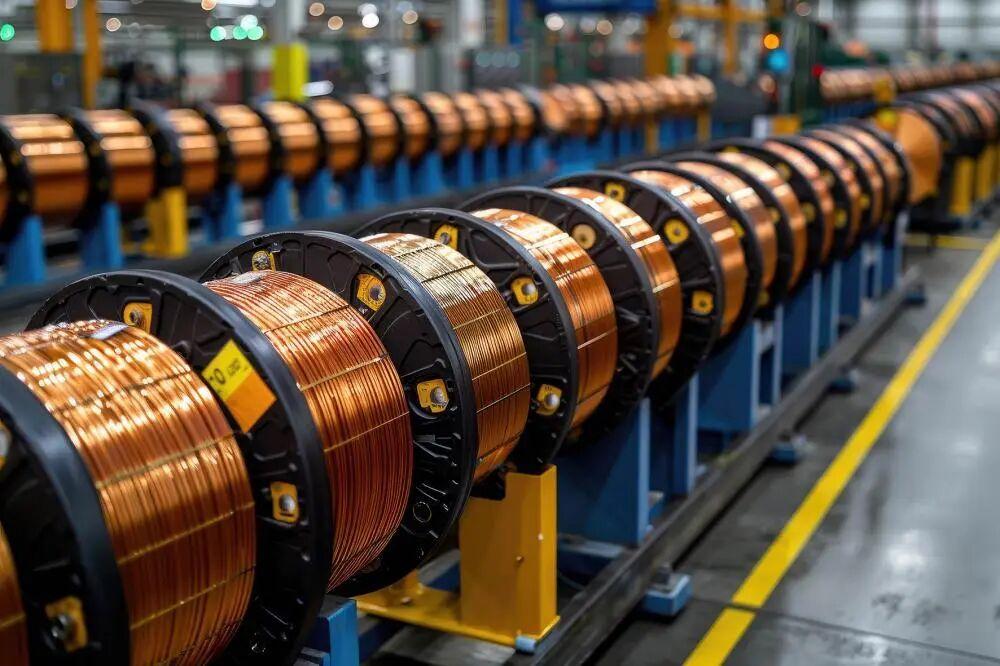
作为家电制造的核心基础原材料,铜广泛应用于空调的换热器、电机的绕组、冰箱的管路、厨电的阀门。铜价的狂飙,必然沿着产业链自上而下传导,最终演变为一场覆盖全行业的成本冲击。
屋漏偏逢连夜雨。对于本就处于存量竞争、终端价格战激烈的家电行业而言,这无异于在本已紧绷的利润表上,又压上了一块沉重的砝码。
铜价涨疯了背后,一场围绕关税的全球库存大挪移
本轮铜价暴涨,绕不开一个词:美国精炼铜关税预期。
市场普遍押注美国将从2027年1月起对精炼铜加征15%关税,2028年提高至30%。一旦关税落地,在美国境内卖铜就能多赚一笔。于是,贸易商赶在关税生效前,把铜从欧洲、亚洲的仓库搬至美国,形成一场跨太平洋的抢铜潮。
说白了,就是一笔套利生意。纽约商品交易所铜期货对LME铜期货长期维持200至300美元/吨的溢价,足以覆盖跨洋运输成本。把铜从伦敦搬到纽约,差价就能落袋。套利资金闻风而动,全球铜资源由此完成一次大规模重新配置。
结果就是全球库存格局的严重失衡。美国仅消费全球铜供应的6%至7%,却囤积了全球三大交易所约85%的铜库存。COMEX铜库存已累积至约69.6万吨,而上海期货交易所铜库存同期跌至6.3万吨,较3月峰值暴跌约85%。LME注册仓单仅剩约11万吨,注销仓单占比长期维持在50%以上,交易所可供交割的注册仓单数量处于极低水平。
铜的全球总库存并未减少,但库存的地理分布已被重构。非美市场无货可用,现货紧张自然推高价格。
这场库存大挪移的本质,是贸易商在赌白宫的关税决定。一旦关税政策正式落地,跨区域套利逻辑终结,COMEX囤积的铜将回流非美市场,非美地区的现货紧张将迅速缓解,铜价面临估值回归的压力。但在此之前,全球铜资源的结构性错配将持续推高价格中枢。
与此同时,供给端的硬约束为铜价提供了坚实底部。全球铜矿品位已从2005年的1.3%降至2025年的0.65%,开采成本较十年前增长超四成。铜精矿加工费已跌至深度负值,冶炼企业采购铜矿不仅难以获得加工收益,甚至需要承担额外成本。更关键的是,一座大型新铜矿从勘探到投产平均需要约17年,供给端的弹性在短期内几乎不存在。
关税溢价终会退潮,供给约束却难以缓解。家电行业面临的,正是这样一种长期成本环境。
回到家电行业本身,成本冲击的烈度已经可以用数字精确度量。铜占空调整机成本的20%至30%,每吨铜价上涨1万元,单台1.5匹空调成本即增加200至300元。当这一成本压力遭遇上半年国内家电全渠道零售额同比下滑9.9%、空调零售额跌15.9%的需求疲态,行业正陷入成本狂飙与需求退潮的双重挤压之中。
公开资料显示,美的、海尔、海信、TCL、西门子、松下等主流品牌上半年集体提价5%至30%,9月空调内销排产同比再降9.4%,成本与需求两端同时收紧。华创证券测算显示,空调板块26Q2毛利率同比降幅预计达8至11个百分点。
家电行业K型分化:谁在硬扛,谁在失血?
铜价冲击之下,家电行业正经历一场结构性的利润再分配。
一方面,头部企业拥有多重缓冲。
头部企业的缓冲机制,在公开披露中有迹可循。
美的集团2026年3月30日公告,董事会审议通过开展铜、铝、钢材等大宗原材料套期保值业务,合约价值合计不超过300亿元,明确“锁定经营利润与规避风险已成为稳定经营的必要手段”。海尔智家同期公告,铜套期保值业务合约价值不超过56.3亿元,目的为减少因原材料价格波动造成的产品成本波动。格力电器则于2026年1月发布声明,承诺格力家用空调不涨价,CMO朱磊后续解释,底气来自全产业链管控能力。
华创证券2026年3月发布的研报对此有更系统的分析框架。该研报指出,白电龙头凭借更充裕的库存(格力/海尔/美的覆盖2.0-2.9个月)构建了比其他白电品牌(海信/美菱1.1-1.7个月)更厚的安全垫,盈利分化的核心在于“库存缓冲+费用对冲+顺价能力”。
另一方面,腰部及中小厂商则缺少对应的风险对冲手段。
它们既没有长协锁价的议价权,也没有期货套保的专业能力,更没有足够的现金流来承受库存占用成本的飙升。铜价从8万元涨到11万元,意味着每吨铜的采购资金占用增加了近40%。对于一家年用铜数百吨的中小空调厂,这多出来的数百万元现金缺口,足以让本就紧绷的现金流雪上加霜。
终端市场的数据印证了这一分化的残酷。2026年上半年,格力电器营收同比下降8.15%,归母净利润下降7.87%;海尔智家营收下降2.8%,归母净利润下降14.27%;奥克斯的处境更为严峻,营收下降12.9%,净利润骤降40.8%。即便是行业龙头,利润端的压力也已经显性化。
而更深层的冲击发生在配套环节。铜管加工是空调产业链的上游环节,中小铜管厂在铜价暴涨中首当其冲。据Mysteel对国内43家铜管样本企业的月度调研,2026年8月年产能5万吨以下的企业产能利用率已降至48.06%,环比继续下滑1.81%,而同期年产能10万吨以上的头部企业产能利用率为67.4%。Mysteel在调研报告中直接点明:“订单持续向大型企业集中,中小厂家出货阻力加大。虽中小企业在报价上较为灵活,但下游对品牌有一定要求,且淡季价格透明、竞价激烈,部分厂家已开始调整资源流向。”
这是铜价冲击最隐蔽也最深远的影响:它不仅压缩了利润,更在重塑家电产业的竞争结构。那些依靠成本优势生存的中小厂商,正在经历一场无差别的出清。而头部企业虽然能够硬扛,但硬扛本身就是一种代价,它消耗的是现金流、是利润弹性、是应对下一轮竞争的战略储备。
铜价持续高位运行,把“铝代铜”的争议重新推到台前。美的、海尔、海信等19家企业联合推动铝强化应用,格力则坚持在蒸发器、冷凝器等核心部件使用“真铜实料”。两种路线的分歧,本质是对成本与性能、短期生存与长期口碑的不同权衡。但一个值得警惕的趋势是:当铜价持续高位运行,部分企业在未明确告知消费者的情况下以铝代铜,这种降本不降价的隐蔽操作,正在侵蚀整个行业的信任基础。
铜价的历史性暴涨,是一面镜子,照出的不只是家电行业的成本困境,更是中国制造在核心原材料定价权上的深层脆弱。中国铜矿储量仅占全球约4%,铜精矿对外依存度常年高企在80%左右。空调行业年耗铜量规模庞大,而铜的全球定价权掌握在海外市场,国内企业只能被动接受价格波动。
短期看,铜价的关税溢价终将随着政策落地而消退,但供给端的刚性约束和需求端的结构性增量,决定了铜价中枢的长期上移难以逆转。对于家电行业而言,真正的考验不是这一轮铜价何时回落,而是当铜价高位成为常态,谁能建立起不依赖廉价原材料的竞争力。
当前的分化格局,实质上是在倒逼家电企业做出路径选择。技术升级、材料创新与供应链韧性,决定的是企业能否在成本中枢上移的环境中建立新的竞争力;而依赖成本挤压、利润失血的企业,终将在这一轮洗牌中被动出清。